Магазин провел Чёрную пятницу, получил вдвое больше заказов, чем обычно, и отчитался об успешной акции. Посты во ВКонтакте собрали хорошие охваты, реклама привела покупателей, выручка выросла. А потом предприниматель посчитал скидки, себестоимость товаров, доставку и продвижение – и оказалось, что в обычную неделю магазин зарабатывает больше. Разберемся, как оценить результаты распродажи, какие цифры нужны для расчета и почему даже рекордная выручка не гарантирует прибыль.
Содержание:
- Почему рост продаж не означает, что распродажа принесла прибыль
- Как понять, сколько бизнес заработал на Чёрной пятнице
- Как понять, принесла ли Чёрная пятница дополнительные продажи
- Как оценить вклад соцсетей в результаты Чёрной пятницы
- Почему результаты Чёрной пятницы нужно пересчитать после ее окончания
- Пример расчета: выручка выросла, а бизнес заработал меньше
- Что делать с результатами распродажи
Почему рост продаж не означает, что распродажа принесла прибыль
Представим интернет-магазин одежды. В обычную неделю он продает 100 товаров, во время Чёрной пятницы – 220. Рост количества заказов на 120 % выглядит убедительно. Для SMM-отчета тоже найдутся красивые цифры: охваты, переходы на сайт, сообщения с вопросами о размерах, сохранения публикаций.
Но магазин продает товары со скидкой. С каждого заказа получает меньше денег, а за привлечение покупателей платит больше. К этому добавляются расходы на упаковку, доставку, эквайринг и обработку заказов. Поэтому количество продаж само по себе почти ничего не говорит о финансовом результате.
Чтобы не запутаться, разделим четыре показателя:
Последний показатель удобен для быстрой оценки акции, но не равен чистой прибыли бизнеса. В нем еще не учтены общие расходы компании, налоги и другие обязательства, которые зависят от ее финансовой модели.
Разницу между выручкой и заработком хорошо показывает расчет на одном товаре. Допустим, магазин продает куртку за 6000 ₽. Закупка обходится в 3400 ₽, упаковка, доставка за счет магазина и комиссия за оплату – еще в 550 ₽. До учета рекламы с продажи остается 2050 ₽.
На Чёрную пятницу магазин снижает цену до 4700 ₽. Себестоимость и расходы на обработку заказа не меняются, поэтому теперь с продажи остается всего 750 ₽. Чтобы получить столько же денег после этих расходов, сколько раньше приносили 100 курток, нужно продать почти 274 штуки. И это еще без дополнительных затрат на продвижение распродажи.
В реальности покупатели заказывают разные товары, у которых различаются себестоимость, скидки и стоимость доставки. Поэтому считать среднюю маржу по всему ассортименту бывает опасно: несколько популярных позиций с маленькой наценкой могут сильно ухудшить итоговый результат.
Первый вопрос после Чёрной пятницы – сколько денег осталось после прямых расходов, а не насколько выросли продажи. Следующий – удалось ли заработать больше, чем бизнес получил бы без распродажи. Это разные проверки, и обе нужны.
Как понять, сколько бизнес заработал на Чёрной пятнице
Для первоначального расчета хватит выгрузки заказов, сведений о себестоимости и таблицы расходов. Большому магазину удобнее брать данные из учетной системы, небольшому предпринимателю достаточно свести цифры вручную.
Считаем выручку после скидок и возвратов
Отправная точка – реальная сумма продаж по акционным ценам. Если куртка обычно стоит 6000 ₽, а на распродаже покупатель заплатил 4700 ₽, в выручку записываем 4700 ₽.
Скидку в 1300 ₽ нельзя потом еще раз вычитать из этой суммы как отдельный расход. Бизнес уже получил меньше денег из-за снижения цены. Повторное вычитание занизит результат.
То же касается промокодов, бонусов и других способов уменьшить сумму заказа. Для расчета нужно брать фактическое вознаграждение продавца с корректировками, предусмотренными его учетом. Если магазин работает с НДС, данные следует приводить к единой базе без НДС, чтобы корректно сопоставлять доходы и расходы.
Не стоит считать продажей любой созданный заказ. Покупатель мог положить товар в корзину, выбрать доставку и исчезнуть на этапе оплаты. Другой оплатил заказ, но позже отменил его. Третий получил товар и вернул его через несколько дней.
Поэтому полезно различать предварительную сумму оформленных заказов и выручку по состоявшимся продажам. Для итогового отчета нужны суммы после известных отмен, возвратов и корректировок.
Если распродажа шла несколько дней, стоит заранее установить единый период учета. Например, заказы, оформленные во время акции, можно отслеживать до завершения доставки и установленного периода проверки результатов. Иначе придется сравнивать оформленные, оплаченные и доставленные заказы, которые относятся к разным этапам обработки.
Вычитаем себестоимость и дополнительные расходы
После выручки собираем затраты. Удобно разделить их на две группы.
Расходы, связанные с каждым заказом: закупочная или производственная себестоимость товара, упаковка, комиссии за оплату и продажу через площадки, доставка за счет магазина, дополнительные расходы на комплектацию. Здесь учитываем только те затраты, которые действительно несет продавец. Если покупатель отдельно оплачивает доставку, доходы и расходы по ней нужно отражать согласованно.
Расходы на саму распродажу: реклама в соцсетях, платные размещения в Telegram-каналах, работа приглашенного дизайнера, дополнительные видео, оплата временного персонала, если его привлекли специально под акцию.
Допустим, магазин заказал у дизайнера пять рекламных макетов за 10 000 ₽. Если эту работу оплатили ради Чёрной пятницы, сумму нужно включить в расчет акции. А вот всю ежемесячную зарплату штатного маркетолога автоматически относить на распродажу не стоит: специалист мог бы получать ее независимо от акции. Другое дело – оплаченные сверхурочные или дополнительная работа, которую компания заказала именно для распродажи.
Такая же логика действует для аренды магазина, постоянной подписки на сервисы и других регулярных расходов. Для быстрого сравнения можно оставить их за пределами расчета, если они не менялись между обычной неделей и акцией. Но если бизнес хочет узнать именно чистую прибыль, потребуется полноценный учет всех расходов и налогов.
Есть еще один нюанс: расходы и платежи не всегда происходят одновременно. Например, товар магазин закупил за месяц до акции. Деньги поставщику уже перечислены, но себестоимость этих товаров все равно нужно учитывать при оценке продаж. Иначе распродажа старых остатков покажется гораздо выгоднее, чем была на самом деле.
Считаем результат и рентабельность распродажи
Для простого управленческого расчета подойдет формула:
Результат акции = выручка − себестоимость проданных товаров − переменные расходы на заказы − реклама − дополнительные расходы на распродажу.
Сначала магазин вычитает расходы, которые возникают при продаже товаров. Затем – затраты на проведение акции. Полученная сумма показывает, сколько осталось до учета общих расходов бизнеса и налогов, не включенных в расчет.
Чтобы оценить долю этого остатка в выручке, делим результат на выручку и умножаем на 100 %.
Например, магазин получил 500 000 ₽ выручки, а после перечисленных расходов осталось 50 000 ₽. Доля остатка составляет 10 %. Если при обычных продажах она была 25 %, значит, рост оборота обошелся бизнесу дорого. Однако окончательный вывод о выгоде акции потребует сопоставления сумм за одинаковые периоды.
Для проверки отдельных товаров пригодится еще один расчет – сколько можно потратить на их продвижение, чтобы продажа не стала убыточной.
Максимальный расход на привлечение одного заказа до выхода в ноль = цена продажи − себестоимость − остальные переменные расходы на заказ.
Если куртка продается за 4700 ₽, себестоимость составляет 3400 ₽, а переменные расходы – 550 ₽, остается 750 ₽. Значит, при стоимости привлечения одного дополнительного заказа выше 750 ₽ такая продажа уже не покрывает прямые затраты и продвижение. При этом первоначальные расходы на подготовку акции тоже нужно чем-то окупать, поэтому ориентироваться на весь остаток в 750 ₽ как на допустимый рекламный бюджет рискованно.
Как понять, принесла ли Чёрная пятница дополнительные продажи
Предположим, после расчета всех прямых расходов магазин увидел положительный результат. Можно ли считать Чёрную пятницу успешной?
Пока нет. Распределить расходы и определить результат продаж во время акции – не то же самое, что доказать дополнительный заработок благодаря распродаже.
Часть заказов магазин получил бы и без скидок. Более того, покупатели могли специально дождаться акции, хотя были готовы купить товар по обычной цене. Чтобы проверить выгоду, нужен ориентир: сколько бизнес, вероятно, заработал бы за этот период без Чёрной пятницы.
С чем сравнивать результаты распродажи
Самый доступный вариант – взять сопоставимый период обычных продаж. Например, сравнить неделю распродажи с несколькими предыдущими неделями той же продолжительности, учитывая дни недели.
Но брать первую попавшуюся неделю тоже нельзя. Если магазин продавал зимние куртки в начале сентября и сравнивает результат с концом ноября, различия могут объясняться погодой и сезонным спросом. Если перед распродажей закончились популярные размеры, а к акции их привезли, часть роста обеспечило пополнение ассортимента.
Поэтому полезно сверить несколько ориентиров: обычные недели перед акцией, сопоставимые даты прошлого года, продажи похожих товаров без скидок и текущую динамику спроса. Чем больше различий между периодами, тем осторожнее стоит трактовать результат.
Для маленького бизнеса это не означает необходимость строить сложную математическую модель. Можно начать с таблицы продаж за предыдущие недели и отметить события, которые могли повлиять на спрос: поставки, изменение цен, праздники, крупные рекламные размещения, отсутствие товаров.
Такой расчет даст приблизительный ориентир, а не точный ответ на вопрос, что произошло бы без акции.
Как не принять обычные покупки за успех распродажи
Представим, что постоянный покупатель собирался заказать зимнюю куртку за 6000 ₽, но увидел анонс Чёрной пятницы и подождал несколько дней. На распродаже он купил ту же куртку за 4700 ₽. В отчете появится акционный заказ, хотя покупка могла состояться и без скидки.
Бывает и другой сценарий: человек планировал обновить гардероб в декабре, но перенес покупку на ноябрь ради акции. Магазин получил дополнительные заказы во время распродажи, зато в декабре продажи могут снизиться.
Наконец, скидки иногда меняют состав корзины. Покупатели выбирают дешевые акционные позиции вместо более маржинальных товаров, которые раньше покупали вместе с основным заказом. В таком случае рост числа покупателей не обязательно сопровождается ростом заработка.
Проверить влияние этих факторов можно по-разному. Маленькому магазину доступно сравнение продаж до акции, во время нее и после. Дополнительно стоит посмотреть долю новых покупателей, повторных заказов и изменения спроса по отдельным категориям.
Для более точного ответа нужны контрольные группы или эксперименты: часть сопоставимой аудитории видит предложение, другая – нет, после чего компания сравнивает результаты. Такой принцип применяют и в исследованиях дополнительного эффекта рекламы. Он позволяет отделять продажи, вызванные продвижением, от покупок, которые произошли бы в любом случае.
В небольшом магазине провести корректный эксперимент бывает трудно. Поэтому лучше честно написать в отчете «по сравнению с обычной неделей заработали на столько-то меньше или больше», чем утверждать, что абсолютно все продажи за Чёрную пятницу обеспечила акция.
Как оценить вклад соцсетей в результаты Чёрной пятницы
У соцсетей своя часть работы: привлечь внимание к акции, объяснить условия, показать товары, ответить на вопросы и привести покупателей к заказу. Но прибыль от распродажи нельзя установить по статистике публикаций.
Какие показатели соцсетей действительно нужны
Предположим, рекламный пост во ВКонтакте собрал 100 000 просмотров, а публикация в Telegram – 5000. Из этого нельзя сделать вывод, что первая площадка принесла бизнесу в двадцать раз больше пользы. Нужно узнать, сколько людей перешло к товарам, обратилось за покупкой, оформило и оплатило заказ.
Для SMM-отчета удобно сохранить всю цепочку: показы и охват → переходы и обращения → заказы → оплаченные продажи → расходы на привлечение покупателей.
На каждом этапе есть вопросы к данным. Например, рекламный кабинет может показывать много кликов, но в веб-аналитике окажется заметно меньше посещений. Это не обязательно ошибка: системы по-разному учитывают взаимодействия с объявлением, а часть пользователей закрывает страницу до загрузки счетчика. Яндекс Метрика описывает такие причины расхождений в документации по меткам и источникам трафика.
Отдельно стоит проверять стоимость привлечения. Если компания потратила на рекламу 30 000 ₽ и получила 100 оплаченных заказов, стоимость заказа по этому расчету составляет 300 ₽. Но это еще не доказательство выгоды. Необходимо понять, сколько денег остается с продажи после скидки, себестоимости и других расходов.
Как учитывать продажи из ВКонтакте, Telegram и других каналов
Для магазина с собственным сайтом самый простой вариант – размечать ссылки UTM-метками. Например, ссылке из рекламной публикации во ВКонтакте можно присвоить один набор меток, а ссылке из Telegram – другой.
В Яндекс Метрике затем можно посмотреть, откуда приходили посетители. Если на сайте настроены цели, получится дополнительно проверить отправку заявок, начало оформления заказа и успешные оплаты – при условии, что сайт корректно передает соответствующие события.
Но часть покупателей вообще не переходит на сайт. Человек может написать в сообщения сообщества, позвонить по телефону или прийти в магазин после публикации.
Для таких случаев подойдет обычная таблица, куда сотрудники записывают источник обращения, интересующий товар, итог заказа и сумму покупки. Можно также задать покупателю вопрос: «Где вы узнали об акции?» Это не идеальный способ – люди забывают или называют последний источник, – но он лучше, чем полное отсутствие учета.
Отдельные промокоды для ВКонтакте и Telegram тоже помогут. Например, покупатель вводит код из публикации при оформлении заказа, и магазин видит, какой канал участвовал в продаже. Правда, код могут переслать друзьям или опубликовать на сторонней площадке, поэтому считать каждое его применение прямым доказательством эффективности исходного поста нельзя.
Для магазина, который одновременно продвигает распродажу через рекламу, собственные сообщества и блогеров, полезно заранее договориться о названиях меток и правилах учета. Иначе после акции окажется, что в разных таблицах один канал называется «VK», «ВКонтакте», «соцсети» и «реклама», а сопоставить данные невозможно.
Есть еще популярная ловушка – показатель ROAS, то есть отношение выручки, которую рекламная система связывает с кампанией, к рекламным расходам. Например, ROAS 500 % означает, что на каждый рубль рекламы система учла пять рублей выручки. Но из этих пяти рублей продавцу предстоит покрыть себестоимость, доставку, комиссии и прочие затраты. Кроме того, рекламная система может приписывать себе продажи, которые не полностью вызваны ее объявлениями.
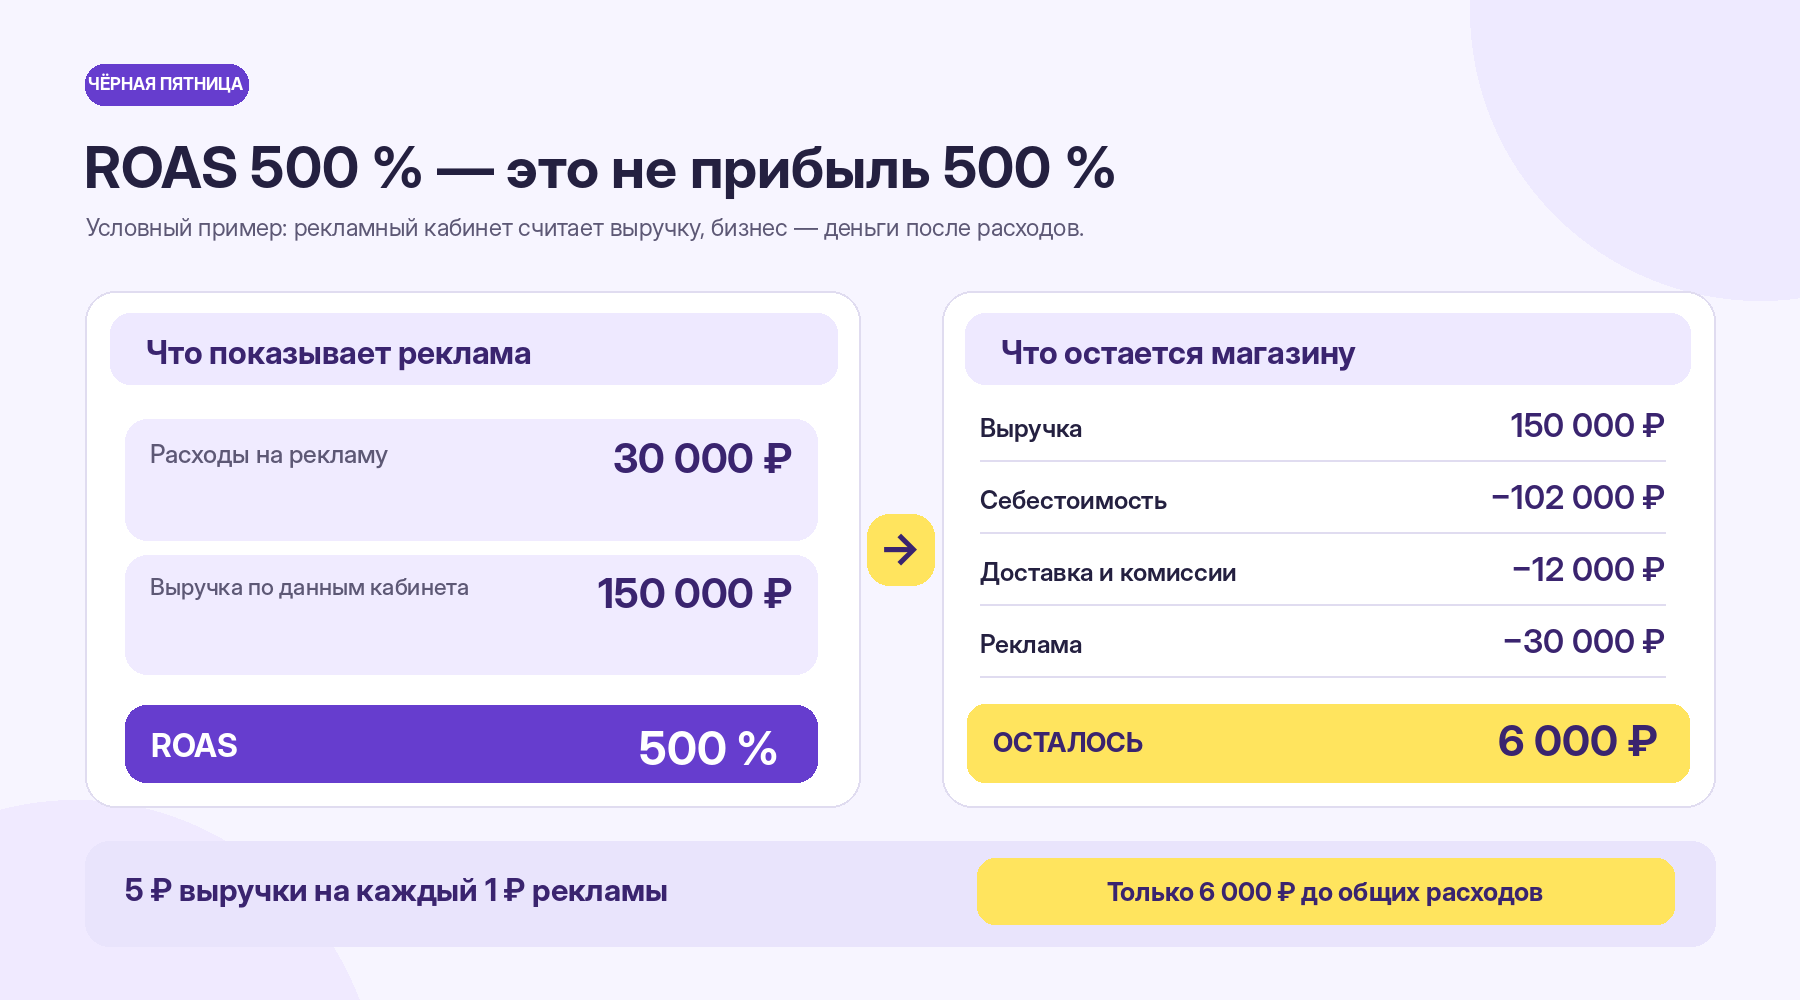
Поэтому высокий ROAS не означает высокую прибыль. Для решения о следующей распродаже полезнее узнать, сколько бизнес сохранил после прямых расходов и как изменился этот результат относительно обычных продаж.
Почему результаты Чёрной пятницы нужно пересчитать после ее окончания
В последний день распродажи магазин знает, сколько заказов оформлено и оплачено. Но часть товаров еще находится в пути, а некоторые покупатели впоследствии откажутся от покупки или оформят возврат. Поэтому отчет сразу после акции будет предварительным.
Предположим, интернет-магазин одежды оформил 250 заказов. Из них 20 покупателей позже отменили покупку или вернули товар. В финальном расчете магазин должен скорректировать выручку и себестоимость на эти операции, а также учесть расходы, которые уже не удастся вернуть: доставку, обратную пересылку, упаковку и другие затраты, если они действительно остались за продавцом.
Здесь важно не задвоить потери. Например, возвращенная куртка снова поступила на склад и пригодна для продажи. В таком случае ее закупочная себестоимость не должна навсегда оставаться расходом по несостоявшейся продаже, если учет компании предусматривает восстановление стоимости товара на складе. А вот невозмещенные расходы на пересылку могут остаться.
Проблемы возникают и с платежами. Часть заказов может оплачиваться при получении, отдельные платежи возвращаются с задержкой, а комиссии площадок корректируются по своим правилам. Финансовые данные нужно привести к одному состоянию, прежде чем делать окончательный вывод.
Для небольшого магазина достаточно двух проверок: предварительной сразу после окончания распродажи и повторной, когда завершена основная обработка заказов и известны возвраты. Точный срок зависит от условий продажи и доставки. При необходимости отдельные корректировки вносят позднее.
Еще одна ошибка – записывать в прибыль от акции будущие покупки новых клиентов. Например, магазин получил 60 новых покупателей и рассчитывает, что они обязательно вернутся в декабре. Пока эти заказы не состоялись, это гипотеза, а не заработанные деньги.
Повторные покупки можно анализировать отдельно: посмотреть, сколько клиентов Чёрной пятницы действительно вернулось, что они купили и сколько магазин заработал на следующих заказах. Тогда появятся основания оценивать долгосрочную ценность новых покупателей, не подменяя реальные результаты прогнозами.
Пример расчета: выручка выросла, а бизнес заработал меньше
Возьмем условный интернет-магазин одежды, который провел Чёрную пятницу с продвижением во ВКонтакте и Telegram. Чтобы сравнение было понятным, предположим, что в обычную неделю и во время распродажи покупатели приобретали сопоставимые товары, а себестоимость и переменные расходы на один заказ не менялись.
В таблице учитываем завершенные продажи после известных возвратов. Все суммы приведены в одной учетной базе, без отдельного расчета НДС и налогов. Один заказ для простоты содержит один товар. Общие постоянные расходы компании в сравнении не участвуют.
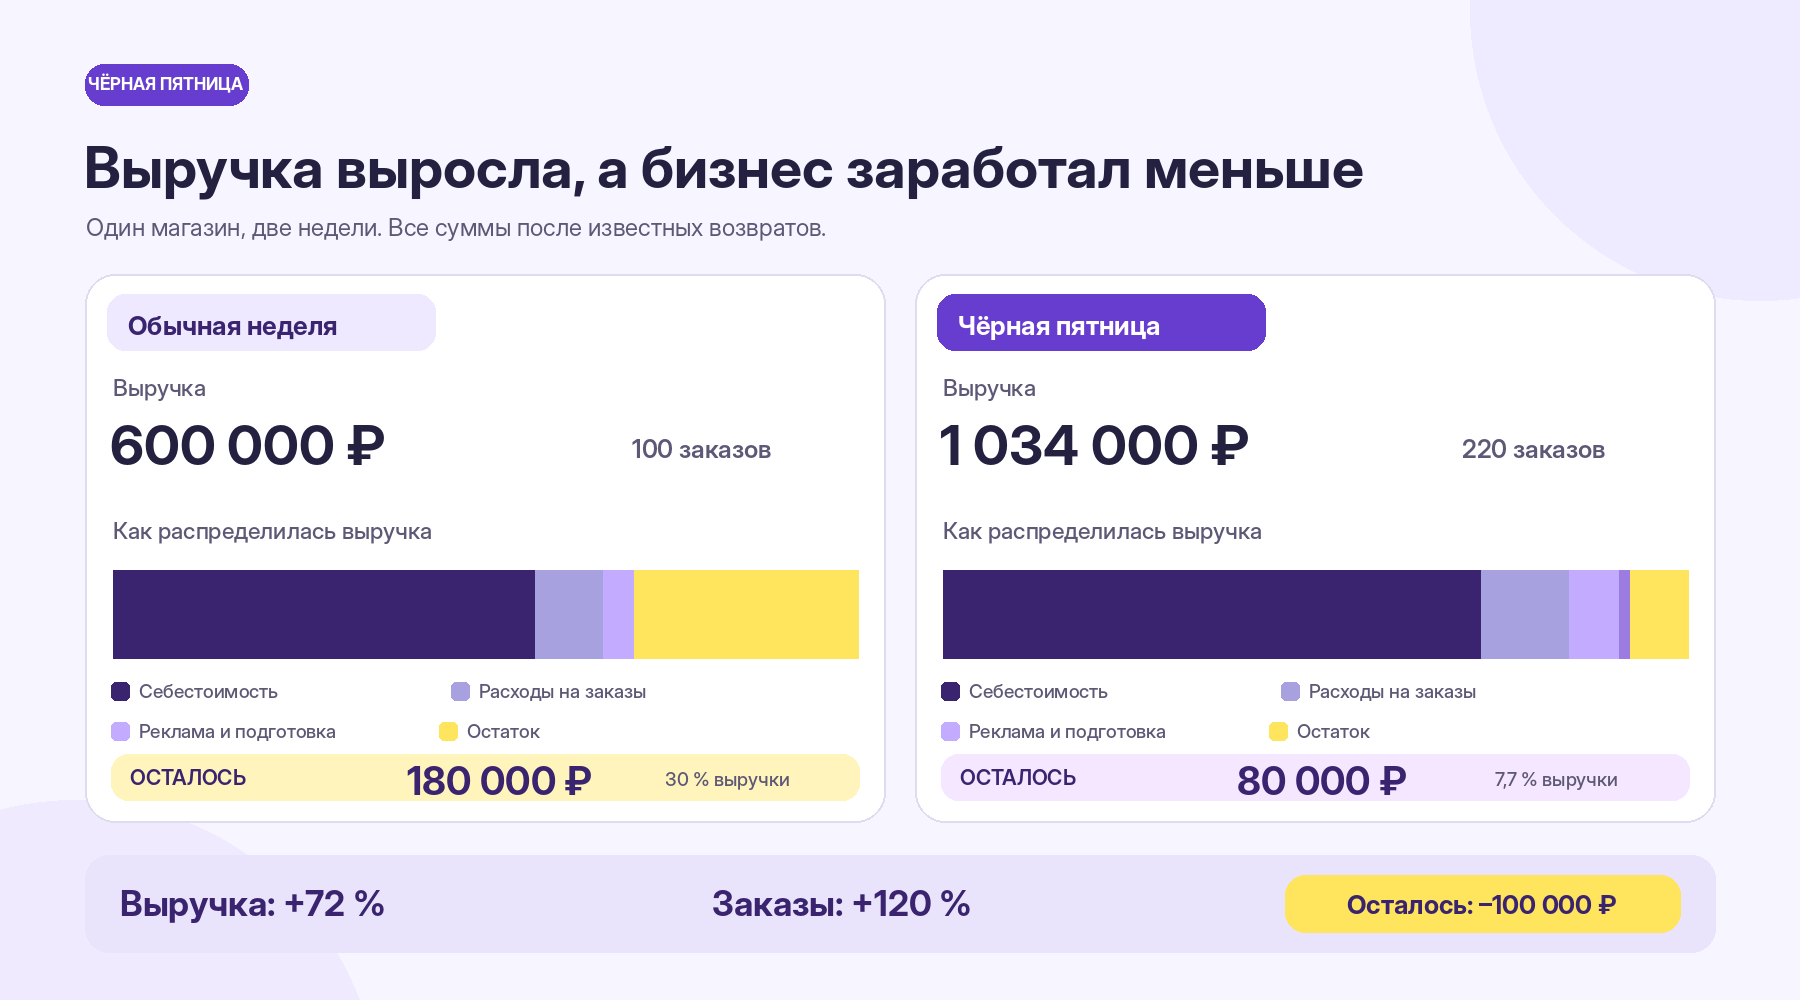
Все цифры условные. Это расчет вклада продаж после перечисленных затрат, а не бухгалтерской чистой прибыли.
С первого взгляда распродажа выглядит успешной. Количество заказов выросло со 100 до 220, а выручка – с 600 тысяч до 1,034 миллиона рублей. Магазин продал более чем вдвое больше товаров и получил на 434 тысячи рублей больше выручки.
Но средняя сумма заказа снизилась с 6000 до 4700 ₽. При неизменной себестоимости и расходах на обработку заказа с одной продажи теперь остается только 750 ₽ до расходов на рекламу и подготовку акции. В обычную неделю этот показатель составлял 2050 ₽.
Получается следующая картина.
В обычную неделю 100 заказов приносят магазину 205 000 ₽ после себестоимости и переменных расходов. Из них он тратит 25 000 ₽ на рекламу, поэтому остается 180 000 ₽.
Во время Чёрной пятницы 220 заказов приносят после тех же категорий расходов 165 000 ₽. Из этой суммы магазин оплачивает 70 000 ₽ рекламы и 15 000 ₽ дополнительных материалов. Итог – 80 000 ₽.
Выручка выросла на 72 %, а остаток после прямых расходов сократился на 100 000 ₽.
Бизнес не ушел в минус по самому расчету распродажи, но заработал значительно меньше, чем в обычную неделю. Если постоянные расходы за оба периода одинаковы, сравнение после их учета также останется не в пользу акции.
Еще интереснее посмотреть, сколько заказов потребовалось бы, чтобы при той же цене и расходах хотя бы повторить обычный недельный результат.
С одного акционного заказа остается 750 ₽ до затрат на рекламу и подготовку. Чтобы покрыть 85 000 ₽ этих затрат и получить обычные 180 000 ₽, магазину нужно:
(180 000 ₽ + 85 000 ₽) ÷ 750 ₽ = 353,3 заказа.
То есть как минимум 354 заказа вместо фактических 220. И это при условии, что рекламный бюджет и прочие расходы не вырастут вместе с количеством покупателей.
Такой расчет полезно делать до запуска акции. Если бизнес понимает, что его обычный недельный результат составляет 180 000 ₽, а каждый заказ со скидкой оставляет только 750 ₽ до расходов на акцию, он может заранее проверить, какое количество продаж понадобится для сохранения доходности.
Возможно, магазин решит уменьшить скидку, исключить из распродажи отдельные товары или ограничить рекламный бюджет. Но эти решения появятся только после расчета, а не после очередного отчета о росте охватов.
Здесь мы сравнили результат двух недель, но не установили точный дополнительный эффект распродажи. Часть из 220 заказов магазин мог получить без акции. А некоторые покупатели могли перенести покупки с декабря на ноябрь. Поэтому вывод корректнее формулировать так: при заданных условиях неделя распродажи оказалась менее выгодной, чем сопоставимая обычная неделя.
Что делать с результатами распродажит
После расчетов у предпринимателя и маркетолога должен остаться не красивый отчет о Чёрной пятнице, а несколько решений, которые можно принять перед следующей акцией.
- Проверить товары и скидки. Какие позиции продавались с приемлемой маржой, а какие после снижения цены едва покрывали себестоимость и обработку заказа? По вторым стоит пересмотреть скидку, состав акционного предложения или условия доставки. Иногда выгоднее не включать товар в распродажу, чем продавать его почти без остатка.
- Разобрать каналы продвижения. Какие публикации и размещения привели покупателей, сколько стоили обращения и оплаченные заказы? Если Telegram дал меньше переходов, чем ВКонтакте, но привел больше целевых покупателей, нет причин автоматически сокращать бюджет этого канала. При этом не стоит распределять продажи между площадками с точностью до рубля там, где данные такой точности не позволяют.
- Найти незапланированные расходы. Сколько ушло на срочные макеты, дополнительные доставки, упаковку, работу сотрудников и обработку возвратов? Эти затраты нужно учесть при планировании следующей акции, чтобы не повторить ошибку с бюджетом.
- Проверить спрос после распродажи. Не упали ли продажи отдельных категорий в следующие недели? Сколько новых покупателей вернулось без скидки? Это поможет понять, не переместила ли акция обычные покупки на более раннюю дату.
Для небольшого бизнеса финальный отчет можно уместить на одном листе. В первой части – выручка, количество заказов, себестоимость, расходы на выполнение заказов и продвижение, итоговый остаток. Во второй – сравнение с обычным периодом. В третьей – решения: что оставить, что изменить и какие акции больше не повторять.
Важный момент: не всякая распродажа с невысокой прибылью автоматически провальная. Компания может сознательно распродавать остатки, освобождать склад, привлекать новых покупателей или тестировать спрос на товары. Но тогда эти задачи нужно поставить до запуска и оценивать по соответствующим показателям. Например, если цель – избавиться от залежавшегося ассортимента, нужно отдельно посчитать, сколько товаров удалось продать, какие затраты на хранение компания сможет сократить и сколько денег вернулось в оборот.
А вот если перед Чёрной пятницей бизнес ставил цель увеличить прибыль, рост заказов и красивый отчет рекламного кабинета не заменят финансовый результат.
В следующий раз стоит начинать подготовку распродажи с расчетов, а не с размера скидки. Определить минимально допустимую цену, возможные расходы на привлечение покупателя и количество заказов, которое потребуется для достижения цели. Тогда маркетолог будет понимать, какие показатели нужны от продвижения, а предприниматель – при каких условиях акция действительно имеет смысл.